

Firma, osoby i situace v tomto seriálu jsou smyšlené. Odborné postupy jsou skutečné.
Firma vydělává. Petr a Jana se ptají: jak si teď legálně vyplatit peníze? Základní možnosti jsou dvě a každá funguje jinak.
1. Odměna za výkon funkce jednatele
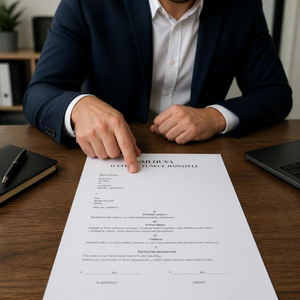
Podle zákona o obchodních korporacích náleží jednateli odměna jen tehdy, pokud je sjednána v písemné smlouvě o výkonu funkce schválené valnou hromadou. Bez schválené smlouvy je funkce bezplatná.
Odměna jednatele je příjem ze závislé činnosti. Firma z ní proto:
- sráží zálohu na daň z příjmů,
- odvádí pojistné na sociální pojištění, pokud odměna dosáhne rozhodného příjmu pro účast na nemocenském pojištění,
- odvádí se zdravotní pojištění. Uplatní se také pravidla pro minimální vyměřovací základ zaměstnance, pokud se na jednatele nevztahuje některá ze zákonných výjimek.
- úrazové pojištění (Kooperativa) se neovádí
Pro firmu je odměna daňově uznatelný náklad.
2. Podíl na zisku (dividenda)
Vyplácí se až po schválení účetní závěrky ze zisku, a jen pokud jsou splněny zákonné podmínky pro rozdělení a výplatu zisku. Daní se srážkovou daní 15 %. Sociální ani zdravotní pojištění se z něj neplatí. Pro firmu není nákladem, firma nejdřív zaplatí daň z příjmů ze zisku. Za zákonných podmínek lze vyplatit také zálohu na podíl na zisku (po mezitimní závěrce).
Co je výhodnější?
Neexistuje univerzální odpověď. Záleží na výši částky, na tom, zda má jednatel jiné pojištění, na potřebě pravidelného příjmu i na plánech firmy. Proto se to počítá vždy pro konkrétní situaci.
Co Bitová dílna zvolila: Jana bude pobírat pravidelnou odměnu na základě smlouvy o výkonu funkce schválené valnou hromadou. Petr zatím odměnu pobírat nebude, zbytek se rozhodne po první účetní závěrce.
Co to znamenalo pro účetní: registrace firmy jako plátce daně ze závislé činnosti, nastavení přístupů k ČSSZ a zdravotní pojišťovně (viz díl 3) a nové termíny v kalendáři firmy.
Příští díl: Nový notebook a licence. Náklad, nebo majetek?
Tento příspěvek má pouze informativní a obecný charakter a vychází z daňové legislativy platné v době jeho publikace (rok 2026). Informace jsou pro účely sociálních sítí zjednodušeny a nemusejí zachycovat všechny účetní, daňové a právní souvislosti. Příklad je přizpůsoben fiktivní firmě, u níž se předpokládají určité skutečnosti, například ty, které byly uvedeny v předchozích dílech seriálu „Rok jedné IT firmy“. Každé podnikání vyžaduje individuální posouzení podle konkrétních okolností. Před učiněním konkrétních právních či daňových kroků doporučujeme konzultovat situaci s odborníkem.


Napsat komentář